

未分類

突然の事故に備える!工事保険のよくある落とし穴と注意点
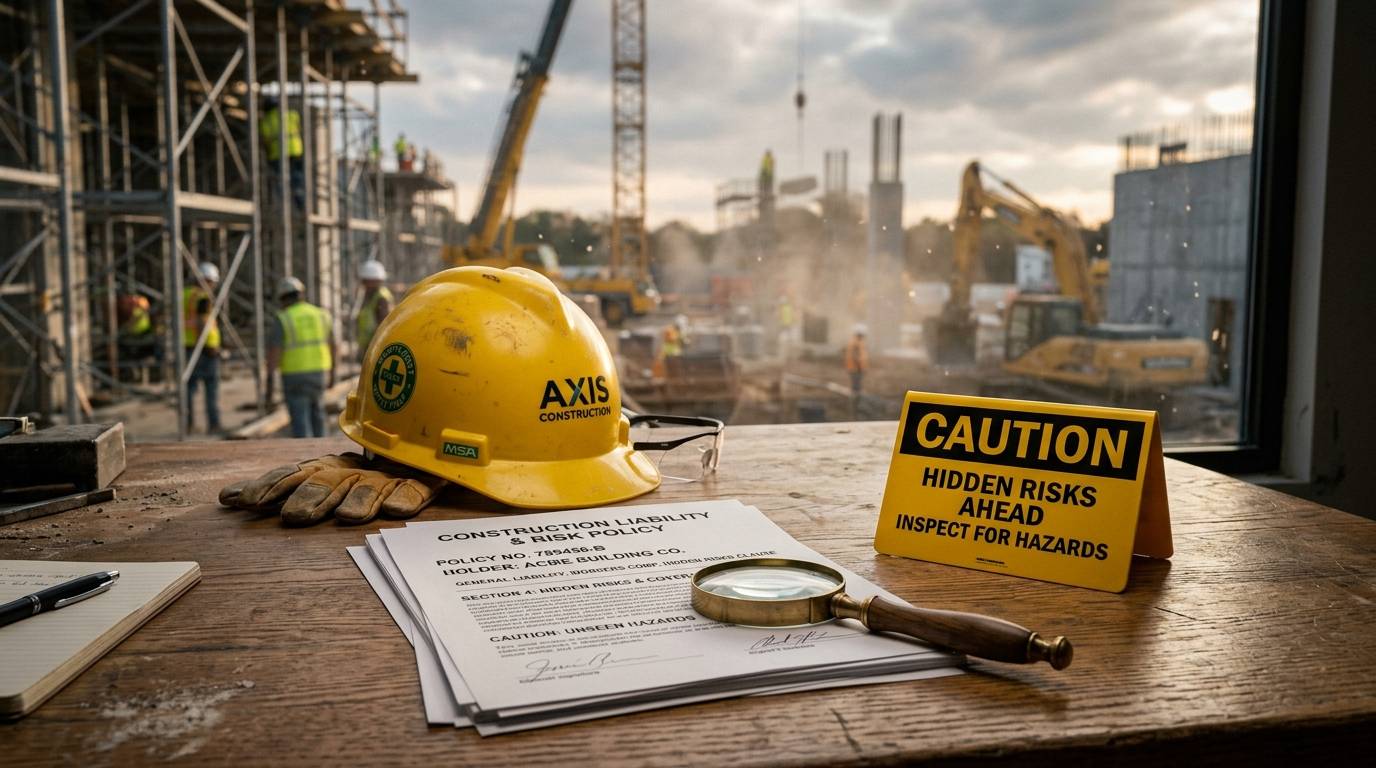
建設現場や工事現場では、細心の注意を払っていても突然の事故や思わぬトラブルが発生するリスクが常に潜んでいます。万が一の事態に備えて工事保険に加入している事業者は多いものの、「保険に入っているからどのような事故でも安心」と思い込んでしまうのは非常に危険です。実は、いざという時に「補償の対象外だった」「必要な保険金が支払われなかった」と慌ててしまうケースが後を絶ちません。
本記事では、工事保険に関するよくある落とし穴や、契約時に見落としがちな注意点を詳しく解説いたします。補償範囲の正しい理解から、保険金が下りない具体的なケース、賠償責任だけでなく自社の重機や資材を守るためのポイントまで、安心して工事を進めるために欠かせない重要な情報をお届けします。現在の保険内容に少しでも不安を感じている方や、これから新しい保険プランの検討をされる方は、ぜひ最後までお読みいただき、大切な会社と従業員を守るための最適な備えにお役立てください。
1. 現場での思わぬトラブルに備えましょう!工事保険で見落としがちな補償範囲とは
建設現場や工事現場では、どれだけ安全管理を徹底していても、予期せぬトラブルが発生するリスクが常に潜んでいます。台風や突風による足場の倒壊、作業中の資材の落下による第三者への損害、または高価な建設機械の盗難など、その内容は多岐にわたります。こうした万が一の事態に備えて工事保険に加入している企業は多いものの、実際に事故が起きた際に「このケースは補償対象外だった」と判明するトラブルが後を絶ちません。
工事保険における最大の落とし穴は、「とりあえず一般的なプランに加入しておけば全て安心」と思い込んでしまうことです。例えば、元請けから支給された資材に対する損害や、地盤沈下による近隣の建物への影響などは、基本補償には含まれず、別途特約を付帯しなければ補償されないケースが非常に多く存在します。また、自社の従業員だけでなく、下請け業者の作業員がケガをした場合の労災上乗せ補償についても、契約内容によっては対象外となることがあります。
自社の業務内容や請け負う工事の規模、さらには地域の気候特性などによって、必要な補償範囲は大きく異なります。万が一の事故が発生した際、多額の損害賠償や復旧費用によって経営が揺らぐことがないよう、現在の保険証券を今一度見直すことが重要です。建設業特有のリスクを正確に把握し、無駄のない適切な保険設計を行うためには、建設業に特化した専門的な知識を持つ代理店に相談することが解決の糸口となります。九州建設リスクマネジメント株式会社のような専門家のアドバイスを受けながら、自社に最適な補償内容をしっかりと構築し、安全で安心な現場運営を実現しましょう。
2. 万が一の事故で慌てないために知っておきたい、保険金が下りないよくあるケース
工事現場において、どれほど細心の注意を払っていても、不測の事態は起こり得るものです。そのような万が一の事態に備えるのが工事保険ですが、いざ事故が発生した際に「保険金が支払われない」というトラブルに直面することがあります。いざという時に慌てないためにも、あらかじめ保険金が下りないケースを把握しておくことが非常に重要です。
まず、最も多いケースの一つが「免責事由」に該当する場合です。例えば、経年劣化や自然の消耗による損害、あるいは施工不良そのものをやり直すための費用などは、基本的に保険の対象外となります。保険はあくまで「突発的かつ予測不可能な事故」に対して支払われるものであるため、元々の材料の欠陥や、作業員の故意または重大な過失による損害は補償されません。
次に注意すべきは、契約内容と実際の工事内容の不一致です。保険加入時に申告した工事の規模、用途、工法などが実際の現場と異なっている場合、告知義務違反とみなされ、保険金の支払いが拒否されることがあります。設計変更やスケジュールの見直しが生じた際には、速やかに保険代理店や保険会社へ連絡し、契約内容の変更手続きを行うことが不可欠です。
また、事故発生後の「報告の遅れ」も、支払いを拒否される大きな原因となります。事故が起きたにもかかわらず、現場の判断で勝手に片付けや修理を進めてしまい、後から保険会社に報告をした場合、事故の状況や損害の程度を正確に確認できなくなります。その結果、保険金の算定が困難となり、最悪の場合は全額が支払われないこともあります。事故が発生した際は、まずは現場の安全を確保した上で、直ちに保険会社へ報告し、指示を仰ぐ体制を整えておくことが大切です。
さらに、地震や津波、噴火といった大規模な自然災害による損害も、一般的な工事保険の基本補償には含まれていないことがほとんどです。自然災害のリスクが高い地域で工事を行う場合は、特約を付帯するなど、現場の環境に合わせた事前の対策が求められます。
このように、保険金が下りないケースにはいくつかの共通点があります。保険に加入しただけで安心するのではなく、どのような状況で補償が適用されないのかを事前にしっかりと確認し、現場のスタッフ全員で情報を共有しておくことが、真のリスク管理に繋がります。
3. 賠償責任だけでは不十分かもしれません!自社の重機や資材を守るためのポイント
建設現場におけるリスクと聞くと、第三者への損害賠償を真っ先に思い浮かべる方が多いのではないでしょうか。確かに、作業中に通行人にケガをさせてしまったり、隣接する建物を傷つけてしまったりした場合の賠償責任への備えは非常に重要です。しかし、それだけでは万全とは言えません。
現場で活躍する高価な重機や、大量に保管されている建築資材が被害に遭うリスクも忘れてはなりません。例えば、台風や強風による自然災害で現場の資材が飛散して使い物にならなくなってしまったり、夜間に持ち込まれたばかりの銅線や工具が盗難に遭ったりするケースは頻繁に発生しています。また、作業中の操作ミスにより自社のパワーショベルやクレーンが横転し、大破してしまう事故も少なくありません。
一般的な賠償責任保険では、こうした「自社の財物」に対する損害は補償の対象外となります。大切な資産を守るためには、建設工事保険や動産総合保険といった、物にかけられる保険を適切に組み合わせる、あるいは特約を付帯することが不可欠です。万が一の事故や盗難が発生した際、多額の再購入費用や修理費用が経営を圧迫しないよう、現在の補償内容が自社の重機や資材までしっかりとカバーできているか、今一度確認しておくことを強くお勧めいたします。
4. 契約前に必ず確認しておきたい、工事保険選びで失敗しないための重要な注意点
工事保険を契約する際、保険料の安さだけで決めてしまうと思わぬ落とし穴に陥る可能性があります。万が一の事故が発生したときに十分な補償を受けられず、企業の存続に関わる事態を招くことも少なくありません。そのため、契約前にはいくつかの重要な注意点を確認しておく必要があります。
まず確認すべきは、補償の対象範囲です。建設現場では複数の業者が関わることが一般的ですが、元請け業者が加入する保険で下請け業者や孫請け業者の事故までカバーされているかどうかの確認は必須です。万が一の労災事故や第三者への賠償責任が生じた際、補償対象外となって自社で多額の負担を強いられるケースが後を絶ちません。
次に、免責金額の設定についても十分に検討してください。免責金額とは、事故が発生した際に自己負担しなければならない金額のことです。保険料を抑えるために免責金額を高く設定しすぎると、小規模な事故が頻発した場合にすべて自腹となってしまい、結果的に支出が増えてしまうことがあります。自社の財務状況と照らし合わせ、適切なバランスを見極めることが大切です。
さらに、各保険会社が提供する商品ごとの特性を理解することも重要です。例えば、東京海上日動火災保険や三井住友海上火災保険など、それぞれの保険会社が提供する建設業向けのパッケージ商品には、サイバー攻撃による情報漏洩や、環境汚染に対する賠償など、現代のビジネスリスクに対応した特約が用意されています。自社の工事内容や直面する可能性のあるリスクを洗い出し、それに最も適した特約を付加できる保険を選ぶことが、失敗しないための鍵となります。
保険約款は専門用語が多く難解に感じられるかもしれませんが、不明な点はそのままにせず、専門の保険代理店に納得がいくまで質問することが重要です。事業を守るための強固な盾となる工事保険を正しく選び、安全な現場運営を実現してください。
5. 安心して工事を進めるために見直してみませんか?最適な保険プランの選び方
建設現場における突然の事故やトラブルは、どれほど細心の注意を払っていても完全に防ぐことは困難です。だからこそ、万が一の事態に備える工事保険の役割は非常に重要となります。しかし、現在加入している保険プランが、本当に自社の事業規模や工事内容に最適なものになっているでしょうか。安心して工事を進めるためには、定期的な保険プランの見直しと正しい選び方が欠かせません。
最適な工事保険を選ぶための第一のポイントは、自社が請け負う工事の種類と補償範囲が正確に合致しているかを確認することです。例えば、内装工事と土木工事では発生しうるリスクが大きく異なります。高所作業が多い現場であれば、落下事故に対する手厚い補償が必須となりますし、重機を扱う現場であれば、物損事故に対する十分な備えが求められます。業務の実態に即していないプランのままでは、いざという時に補償が適用されないという最悪の事態を招きかねません。
次に重要なのが、下請け業者や協力会社が関わる際のリスク管理です。現場には複数の業者が立ち入ることが多いため、事故の責任の所在が複雑になるケースが少なくありません。元請けとしての責任をどこまでカバーできるのか、また、自社の従業員だけでなく第三者への賠償責任が十分に補償されているかをしっかりと確認する必要があります。十分な支払限度額が設定されているかも、あわせて見直すべき重要な項目です。
そして、事業の成長や社会環境の変化に合わせて、定期的に保険内容をアップデートしていく姿勢も大切です。事業規模の拡大や新しい分野の工事に参入するタイミングは、保険を見直す絶好の機会です。専門的な知識を持つ保険のプロフェッショナルに相談することで、無駄な保険料を削減しつつ、本当に必要な補償を網羅した最適なプランを構築することが可能になります。現場で働くすべての人が安心して業務に集中できる環境を整えるために、ぜひ一度、現在の工事保険の内容を詳しく確認し、見直しの第一歩を踏み出してみてください。

投稿者プロフィール

- 九州労災の中の人。
一人親方様の支援を仕事としています。
最新の投稿
 未分類2026年10月27日個人事業主の強い味方!一人親方向け工事保険の選び方ガイド
- 一人親方豆知識2026年10月28日九州の現場で差がつく!一人親方のための役立つ情報とマル秘豆知識
- 一人親方豆知識2026年10月26日九州で頑張る一人親方へ!今日から使える役立つ情報と面白い豆知識
- 未分類2026年10月20日工事保険の保険料を安く抑える裏ワザ教えます!徹底比較レビュー
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。

新着情報
- 2026年08月07日
- 2026年07月13日
- 2026年07月08日

建設業者様向け損害保険のご案内
こんなお悩みありませんか?
・元請けさんの賠償責任保険を使わせてもらうのは決まずい...
・労災保険以外の災害補償がない...
・...そもそも他に何があるの?
一つでも当てはまったかたはコチラにご相談を↓
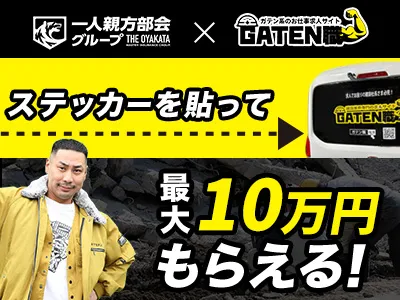
一人親方の仕事探しならGATEN職!ステッカー企画!(各都道府県10車限定)
【募集要項】
※謝礼金は最大10万(後ろだけなら5万、左右と後ろで10万円のどちらかです。)
※廃車まで貼ってくださる方
※法人名義もしくは事業主名義の車
※2015年よりも新しい年式のバン・ワゴン(軽自動車も可◎)
※各都道府県10社限定
※リアガラスがほぼ垂直な車種に限ります
元請け様/一人親方様のマッチングサービスを始めました。
お申し込みはコチラご希望のエリア、金額等をフォームから入力して申し込みしてください。当団体と契約のある全国の企業様からご連絡がいきます。
もちろん無料です。
YouTubeチャンネルのご紹介
また、「現場リポート」や「親方あるある」など面白いコンテンツもお届けしますので、チャンネル登録をお願いします!
追加できましたら【お名前】と【申し込み希望】と記入の上、送信ください。
会員証発行までの流れ
通常3営業日以内に労災特別加入の会員証を発行(お急ぎ対応可。ご相談ください。)
- Step1必要情報をお申し込みフォームに入力送信ボタンをクリック
- Step2クレジットカードの登録画面で利用するカード情報を入力。
※現金申込みの場合、下記へお振込みをお願いいたします。
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
- Step3通常3営業日以内に労災加入の会員証を発行
- Step1左上のアイコンをクリックしてダウンロ―ド
- Step2申し込み書に必要事項を記入し、下記の番後にFAXまたは所在地に郵送
- FAX048-812-8472
- 所在地≪本部≫〒860-0806 熊本県熊本市中央区花畑町1-14A&M HANABATA301号
≪岩槻事務センター≫ 〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
- Step3保険料支払い
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
団体概要
名称
九州労災一人親方部会
理事長
中村 和美
許可
厚生労働大臣熊本労働局承認
加入員資格
熊本県・宮崎県・大分県・福岡県・佐賀県・長崎県・鹿児島県にお住まいの建設工事に従事する一人親方とその家族従事者
所在地
《本部》
〒860-0806 熊本県熊本市中央区花畑町1-14
A&M HANABATA301号《岩槻事務センター》
〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
電話番号
(電話受付は平日9:00から18:00、土日祝や時間外もなるべく対応いたします)
FAX
048-812-8472
営業日
月曜日から金曜日(祝祭日除く)
営業時間
9:00~18:00
ホームページ
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。