

未分類

工事保険の保険料を安く抑える裏ワザ教えます!徹底比較レビュー
建設業に携わる皆様にとって、現場での万が一の事故に備える工事保険は決して欠かすことのできない重要なものです。しかし、毎年のように支払う保険料の負担が重く、安全対策は万全にしたいものの、少しでもコストを削減したいとお悩みではないでしょうか。
実は、いくつかの重要なポイントを押さえて正しく見直しを行うことで、現場に必要な補償をしっかりと確保したまま、保険料を大幅に安く抑えることが可能です。
本記事では、工事保険の基本知識や保険料が高くなってしまう理由をはじめ、無駄を省いてコストダウンを実現するための具体的な裏ワザを徹底的に解説いたします。複数の保険会社を比較して最適なプランを見つける方法や、実際に見直しに成功して経費削減を実現された事例も交えてわかりやすくお届けいたします。
これから新しく加入される方はもちろん、現在の契約内容に疑問をお持ちの方にも役立つ有益な情報をまとめております。お見積もりをご依頼いただく前に確認すべき重要なチェックポイントもご案内しておりますので、ぜひ最後までお読みいただき、安心で無駄のない保険選びにお役立てください。
1. 工事保険の基本と保険料が高くなってしまう主な理由について解説いたします
工事保険は、建設現場での予期せぬ事故や第三者への損害賠償、資材の盗難など、さまざまなリスクに備えるための非常に重要な保険です。代表的なものとして、建設工事保険、土木工事保険、組立保険、そして請負業者賠償責任保険などがあります。現場の規模や工期、作業内容に応じてこれらの保険を組み合わせ、万が一の事態に備えるのが一般的な運用方法です。
しかし、事業を運営する中で、工事保険の保険料負担が重いと感じている経営者や担当者の方も多いのではないでしょうか。実は、保険料が高額になってしまう理由には、いくつかの共通する落とし穴が存在します。
一つ目の理由は、補償内容の重複です。例えば、自社で加入している賠償責任保険と、建設工事保険の特約などで、同じリスクを二重にカバーしてしまっているケースがよく見受けられます。複数の保険に加入している場合、補償範囲が被っていないかを確認することが不可欠です。
二つ目の理由は、実態に合わない完成工事高での申告です。包括契約の工事保険の多くは、年間の売上高や請負金額をベースに保険料が算出されます。将来の売上を過大に見積もって申告したまま見直しを行っていないと、本来支払うべき金額よりも割高な保険料を納め続けることになってしまいます。
三つ目の理由は、不要な特約の付加です。東京海上日動火災保険や三井住友海上火災保険など、各損害保険会社は現場の多様なニーズに応えるために豊富なオプションを用意しています。しかし、すべての特約が自社の業務に必須とは限りません。自社の主な工事内容や請け負う現場の環境を正確に把握し、発生頻度や影響度が極めて低いリスクに対する特約を見直すだけでも、大幅なコストダウンにつながる可能性があります。
このように、工事保険の基本的な仕組みを正しく理解し、自社の現状と契約内容を定期的に照らし合わせることが、無駄を省き適正な保険料を実現するための大切な第一歩となります。
2. 複数の保険会社を徹底比較してご自身に最適なプランを見つける方法をご紹介します
工事保険の保険料を適切に抑えつつ、万が一の事故にしっかりと備えるためには、複数の保険会社を比較検討することが非常に重要です。建設業を取り巻くリスクは、携わる工事の種類や規模、元請けか下請けかといった立場によって大きく異なります。そのため、1つの保険会社のプランだけを見て決めてしまうと、不要な補償に高い保険料を支払っていたり、逆に肝心な部分の補償が不足していたりする可能性があります。
まずは、東京海上日動火災保険、三井住友海上火災保険、日新火災海上保険といった実在する複数の大手損害保険会社のパンフレットや見積もりを取り寄せてみましょう。各社とも建設業向けの包括的な保険商品(建設工事保険や賠償責任保険など)を展開していますが、得意とする補償分野や、保険料の算出基準となる売上高の区分、割引制度の適用条件がそれぞれ異なります。
比較を行う際の具体的なポイントは以下の3点です。
第一に、自社の業務内容に本当に必要な補償内容を絞り込むことです。例えば、高所作業が多い足場工事業者と、内装工事をメインとする業者では、発生しやすい事故の傾向が違います。第三者への賠償責任(施設賠償・請負業者賠償)、従業員の労災上乗せ補償、建設中の資材や建物の損害など、どのリスクに対して手厚く備えるべきかを明確にすることで、各社のプランの強みと自社のニーズをすり合わせることができます。
第二に、免責金額(自己負担額)の設定を比較することです。小さな事故の損害は自社でカバーできるという場合、免責金額を少し高めに設定することで、ベースとなる保険料を大幅に引き下げることが可能な保険会社もあります。各社の見積もりで、免責金額を変えた場合の保険料の変動幅をチェックしてみてください。
第三に、保険料の算出ベースとなる売上高や完成工事高の申告方法の違いを確認することです。保険会社によっては、特定の工事種類に限定することで保険料が安くなるプランや、無事故割引などの優良割引制度を設けている場合があります。
これらの要素を並べて比較することで、単に表面上の金額だけでなく、補償の充実度とコストのバランスが最も取れた「自社にとっての最適なプラン」が見えてきます。自社だけで比較するのが難しい場合は、建設業の保険に精通した専門の代理店に相談し、複数社の見積もりを同時に出してもらうことも、時間と手間を省きながら最適な選択をするための有効な手段となります。
3. 無駄な補償を省いて保険料を大幅に安く抑えるための具体的な裏ワザを公開いたします
工事保険の保険料を適正な価格に抑えるための最も効果的な方法は、自社の業務内容に直結しない無駄な補償を徹底的に見直し、省くことです。多くの建設業者様やリフォーム業者様が、万が一の事態に備えるあまり、実際には発生する確率が極めて低いリスクに対してまで手厚い補償を付帯してしまっています。
まず実践していただきたい裏ワザは、現在加入している他の保険との「補償の重複」を確認することです。たとえば、自動車保険に付帯されている賠償責任特約や、会社として加入している火災保険の特約と、工事保険の補償範囲が重なっているケースは少なくありません。同じリスクに対して複数の保険で備えていても、実際に支払われる保険金は損害額が上限となるため、余分に支払っている保険料は完全な無駄となってしまいます。
次に、元請けとして工事を請け負う場合、下請け業者が加入している工事保険の補償内容をしっかりと把握することも重要です。下請け業者が十分な賠償責任保険に加入している場合、元請け側の保険でカバーすべき範囲を限定できることがあります。自社の業務範囲とリスクを正確に分析し、必要な補償額を適正に設定することで、保険料は驚くほど削減できます。
また、工事の種類や規模に合わせて、年間包括契約から工事ごとの個別契約へ切り替える、あるいはその逆を行うことで、トータルの保険料負担を軽減できる場合もあります。東京海上日動火災保険や三井住友海上火災保険など、大手損害保険会社が提供する商品にはそれぞれ強みがあり、補償のカスタマイズ性も異なります。
保険の約款は専門用語が多く、自社にとって本当に必要な補償を見極めるのは容易ではありません。そのため、建設業のリスクマネジメントに精通したプロの保険代理店に相談し、第三者の視点から補償内容の棚卸しを行ってもらうことが、保険料を最小限に抑えつつ最大の安心を得るための最短ルートとなります。無駄を省き、本当に必要な部分にだけコストをかけるスマートな保険選びをぜひ実践してみてください。
4. 実際に保険料の見直しに成功されたお客様の事例と喜びの声をお届けします
工事保険の保険料見直しをおこない、大幅なコスト削減と補償内容の最適化に成功された企業様の事例をご紹介いたします。実際にいただいた喜びの声をご覧いただくことで、保険見直しの重要性と具体的なメリットを感じていただけるはずです。
福岡市内で管工事業を営む企業様は、長年にわたり同じ内容で工事保険を更新し続けていらっしゃいました。しかし、現在の事業規模や実際の請負金額に対して補償枠が過剰になっている部分があり、無駄な保険料を支払っている状態でした。そこで、事業の実態に合わせたリスク分析をおこない、東京海上日動火災保険が提供する建設業向けの総合保険へと切り替えを実施いたしました。不要な特約を外し、必要な補償のみを適切に組み合わせることで、年間保険料を約30パーセント削減することに成功いたしました。代表の方からは「長年の付き合いでそのまま更新していましたが、専門的な視点で見直してもらうことで、ここまで経費を削減できるとは驚きです。浮いたコストを新しい機材の導入費用に充てることができました」という大変嬉しいお言葉を頂戴しております。
また、熊本県で電気通信工事を手掛ける企業様の場合、下請け業者への賠償責任補償が重複しているという課題がありました。自社で加入している保険と、元請けとしての契約内容を詳細に精査し、補償の重複部分を解消するプランをご提案いたしました。結果として、万が一の事故に対する補償を十分に確保しつつ、保険料の適正化を実現しました。「これまで複雑でよくわからなかった保険の内容を丁寧に説明していただき、納得して契約できました。コストダウンだけでなく、安心感も得られて本当に助かりました」とのお声をいただいております。
このように、事業内容や売上高、従業員数などの変化に合わせて定期的に工事保険を見直すことは、企業の利益を守る上で非常に重要です。他社の成功事例を参考に、ぜひ一度、現在ご加入中の保険内容と保険料のバランスを客観的に確認してみてはいかがでしょうか。適切な見直しが、企業経営の安定と発展に大きく貢献いたします。
5. 見積もりをご依頼いただく前に必ず確認しておきたい重要なチェックポイントをお伝えします
工事保険のお見積もりをご依頼いただく際、事前の準備をしっかりと行うことで、ご自身の事業に最適な補償内容をスムーズに、かつ最もお得な保険料でご提案することが可能になります。無駄な保険料を省き、万が一の事故に備えるために、以下の重要なチェックポイントを必ずご確認ください。
第一に、現在手掛けている、または今後予定している工事の種類と年間完成工事高を正確に把握しておくことが不可欠です。建築工事、土木工事、設備工事など、業種や工事の規模によって保険会社が引き受けるリスクの評価が大きく変わります。事業の全体像を正確にお伝えいただくことで、保険料の過不足を防ぐことができます。
第二に、補償が必要な範囲の明確化です。自社の従業員に対する労災の上乗せ補償が必要なのか、第三者への賠償責任(対人・対物)に重点を置くのか、あるいは建設中の資材や建物の損害もカバーしたいのかによって、選ぶべき保険商品が異なります。また、下請け業者を使用される場合は、下請け業者が起こした事故も補償の対象に含めるかどうかを事前にご検討ください。
第三に、現在加入されている保険証券のお手元へのご用意です。東京海上日動火災保険や三井住友海上火災保険など、すでに何らかの損害保険にご加入されている場合、新しい工事保険と補償内容が重複してしまうケースが多々あります。既存の証券を確認させていただくことで、重複している無駄な補償を外し、保険料を大幅に抑える見直しが可能となります。
最後に、過去の事故歴や保険金の請求歴の整理です。過去にどのような事故が発生し、どの程度の頻度であったかを正確に申告していただくことは、適切な引き受け条件を決定するために重要です。事故防止のための安全対策や社内教育の取り組みなどがあれば、それらも併せてお伝えいただくことで、保険会社からの評価が高まり、結果として保険料の割引に繋がることもございます。
これらのポイントを事前にご確認いただくことで、見積もりからご契約までの流れが非常にスムーズになります。お客様のビジネスを強固に守りつつ、コストパフォーマンスに優れた工事保険を見つけるための第一歩として、ぜひご活用ください。

投稿者プロフィール

- 九州労災の中の人。
一人親方様の支援を仕事としています。
最新の投稿
 未分類2026年10月20日工事保険の保険料を安く抑える裏ワザ教えます!徹底比較レビュー
- 一人親方豆知識2026年10月21日九州の一人親方サバイバル術!効率よく稼ぐための役立つ情報と豆知識
- 一人親方豆知識2026年10月19日2026年最新版!九州の一人親方が知っておくべき超役立つ情報と豆知識
- 未分類2026年10月15日はじめての一人親方へ贈る、2026年版・確定申告と税金のわかりやすい教科書
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。

新着情報
- 2026年08月07日
- 2026年07月13日
- 2026年07月08日

建設業者様向け損害保険のご案内
こんなお悩みありませんか?
・元請けさんの賠償責任保険を使わせてもらうのは決まずい...
・労災保険以外の災害補償がない...
・...そもそも他に何があるの?
一つでも当てはまったかたはコチラにご相談を↓
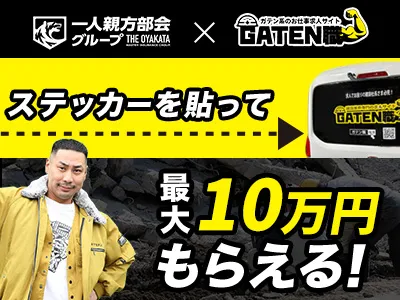
一人親方の仕事探しならGATEN職!ステッカー企画!(各都道府県10車限定)
【募集要項】
※謝礼金は最大10万(後ろだけなら5万、左右と後ろで10万円のどちらかです。)
※廃車まで貼ってくださる方
※法人名義もしくは事業主名義の車
※2015年よりも新しい年式のバン・ワゴン(軽自動車も可◎)
※各都道府県10社限定
※リアガラスがほぼ垂直な車種に限ります
元請け様/一人親方様のマッチングサービスを始めました。
お申し込みはコチラご希望のエリア、金額等をフォームから入力して申し込みしてください。当団体と契約のある全国の企業様からご連絡がいきます。
もちろん無料です。
YouTubeチャンネルのご紹介
また、「現場リポート」や「親方あるある」など面白いコンテンツもお届けしますので、チャンネル登録をお願いします!
追加できましたら【お名前】と【申し込み希望】と記入の上、送信ください。
会員証発行までの流れ
通常3営業日以内に労災特別加入の会員証を発行(お急ぎ対応可。ご相談ください。)
- Step1必要情報をお申し込みフォームに入力送信ボタンをクリック
- Step2クレジットカードの登録画面で利用するカード情報を入力。
※現金申込みの場合、下記へお振込みをお願いいたします。
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
- Step3通常3営業日以内に労災加入の会員証を発行
- Step1左上のアイコンをクリックしてダウンロ―ド
- Step2申し込み書に必要事項を記入し、下記の番後にFAXまたは所在地に郵送
- FAX048-812-8472
- 所在地≪本部≫〒860-0806 熊本県熊本市中央区花畑町1-14A&M HANABATA301号
≪岩槻事務センター≫ 〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
- Step3保険料支払い
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
団体概要
名称
九州労災一人親方部会
理事長
中村 和美
許可
厚生労働大臣熊本労働局承認
加入員資格
熊本県・宮崎県・大分県・福岡県・佐賀県・長崎県・鹿児島県にお住まいの建設工事に従事する一人親方とその家族従事者
所在地
《本部》
〒860-0806 熊本県熊本市中央区花畑町1-14
A&M HANABATA301号《岩槻事務センター》
〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
電話番号
(電話受付は平日9:00から18:00、土日祝や時間外もなるべく対応いたします)
FAX
048-812-8472
営業日
月曜日から金曜日(祝祭日除く)
営業時間
9:00~18:00
ホームページ
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。