

未分類

建築中の自然災害リスク!工事保険でどこまでカバーできるのか
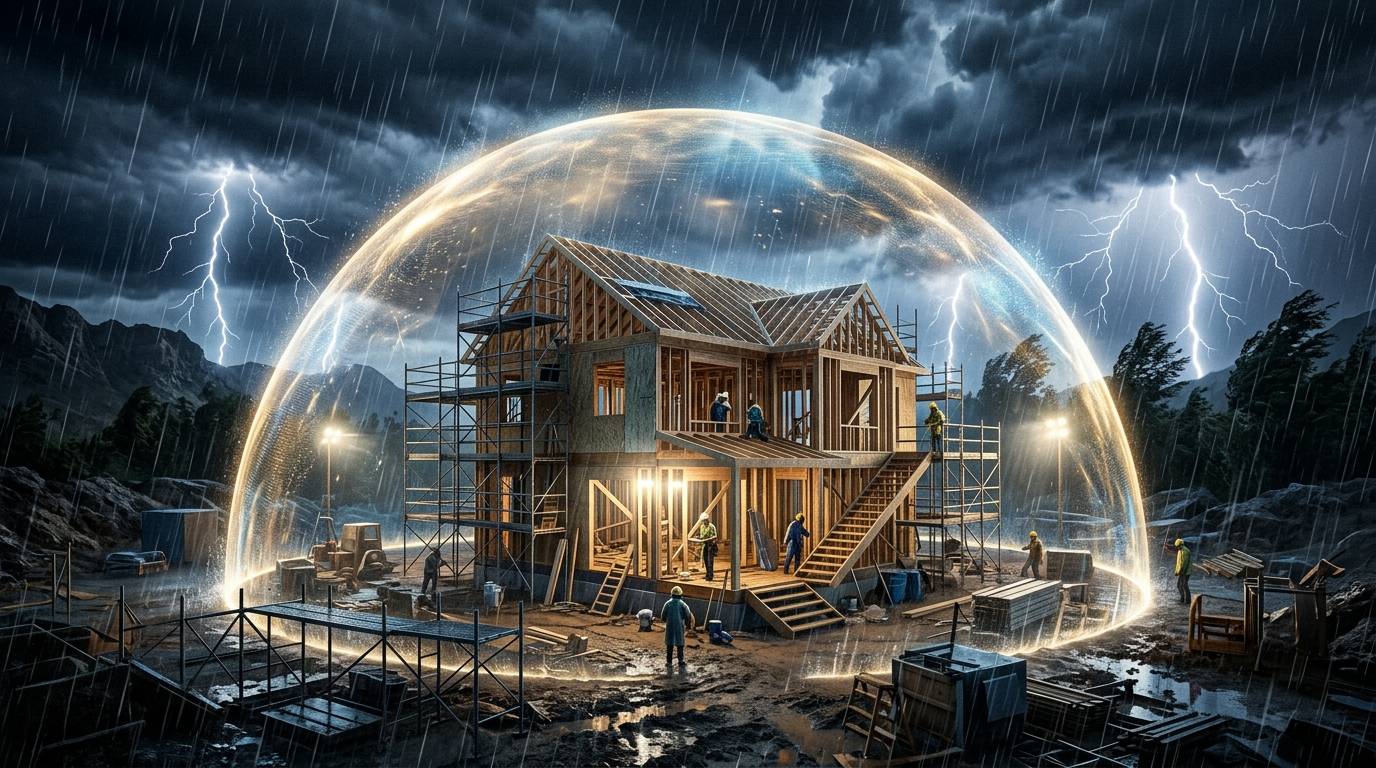
夢のマイホームを建築している最中、誰もが完成を心待ちにしていることでしょう。しかし、日本は台風や地震などの自然災害が非常に多い国です。もし、建築中の住宅が予期せぬ自然災害に見舞われてしまったら、その損害は誰が負担するのでしょうか。
多くの場合、建築会社が工事保険に加入していますが、どのような被害が補償されるのか、また施主としてどのような点に注意すべきかを詳しく把握している方は決して多くありません。万が一のトラブルが発生した際、知識がないままだと大きな損失を抱えてしまうリスクがあります。
本記事では、建築中の自然災害リスクに焦点を当て、工事保険でどこまで損害をカバーできるのかを分かりやすく解説いたします。建築中の住宅が被害に遭った場合の責任の所在をはじめ、保険ではカバーしきれないリスクへの具体的な対策、そして安心できる家づくりのための保険選びのポイントまで、施主様と建築会社様が必ず知っておくべき重要な情報をまとめました。
大切な資産を守り、安心して新しい生活をスタートさせるために、ぜひ最後までお読みいただき、予期せぬトラブルを未然に防ぐための知識を深めてください。
1. 建築中の住宅が台風や地震の被害に遭った場合の責任の所在について解説いたします
夢のマイホーム建築中に、もし台風や大地震、集中豪雨などの自然災害が発生し、建物に被害が出てしまったらどうなるのだろうかと不安に感じる方は少なくありません。建築途中の建物が自然災害の被害に遭った場合、その修復費用や責任を誰が負担するのかは、家づくりにおいて非常に重要なポイントとなります。
原則として、完成して施主に引き渡される前の建築中の建物は、施工を担当するハウスメーカーや工務店などの建築会社に管理責任があります。民法の規定や、一般的に使用される「建設工事標準請負契約約款」に基づくと、引き渡し前に不可抗力である自然災害によって建物が損壊した場合、その損害は原則として受注者である建築会社が負担することとされています。つまり、施主であるお客様が、修復のための追加費用を直接負担しなければならない可能性は低いと言えます。
しかし、被害の規模が甚大であった場合、修復にかかる莫大な費用が建築会社自体の経営に深刻なダメージを与えてしまうことがあります。万が一、建築会社が倒産してしまえば、工事自体がストップしてしまい、マイホームの完成が大幅に遅れる、あるいは引き渡しを受けられなくなるという重大なリスクに直面します。
このような最悪の事態を防ぎ、滞りなくマイホームを完成させるためには、建築会社が適切な工事保険に加入しているかどうかが、施主の安心を守るための大きな鍵となります。建築工事を依頼する際は、事前に請負契約書の内容をしっかりと確認し、万が一の自然災害発生時にどのような対応がとられるのか、そして建築会社がどのような保険でリスクヘッジを行っているのかを、担当者と十分に話し合って確認しておくことが大切です。
2. 施主様と建築会社様が必ず知っておくべき工事保険の基本的な補償内容とは
建築中の建物を予期せぬトラブルから守るためには、工事保険の補償内容を正確に把握しておくことが不可欠です。施主様と建築会社様の双方が安心してプロジェクトを進めるために、基本的な補償範囲について詳しく解説いたします。
まず、工事保険の代表的な補償として挙げられるのが「火災」や「落雷」による損害です。建設現場での溶接作業中の引火や、予期せぬ落雷による建築資材の焼失など、甚大な被害をもたらすリスクに対してしっかりと備えることができます。
さらに、激甚化の傾向にある「台風」や「暴風雨」などの自然災害も重要な補償対象となります。強風によって足場が崩れ、建築途中の壁や屋根が破損してしまった場合や、豪雨による洪水で土台や資材が水浸しになってしまった際にも、保険金によって修復費用や資材の再購入費用をカバーすることが可能です。ただし、水災に関しては付帯条件が設定されているケースがあるため、ご契約のプランを事前によく確認することが大切です。
また、自然災害だけでなく「盗難」や「第三者による破壊行為」といった人為的なトラブルも補償の範囲に含まれることが一般的です。夜間や休日に現場に置いてある高価な建設機械や建築資材が盗まれてしまった場合でも、経済的な損失を最小限に抑えることができます。
このように、工事保険は建築現場を取り巻く多様なリスクに対して包括的な安心を提供します。万が一の事態が発生した際、費用の負担をめぐって施主様と建築会社様の間でトラブルに発展することを防ぐためにも、着工前に保険の適用条件や免責金額についてしっかりと共有し、万全の体制を整えておくことをお勧めいたします。
3. 工事保険ではカバーしきれない自然災害リスクとその具体的な対策方法をご紹介します
建設工事中の現場において、一般的な工事保険に加入しているだけですべての自然災害リスクを完全にカバーできるわけではありません。多くの建設工事保険や組立保険では、台風や暴風雨、洪水などの風水害による損害は基本補償に含まれていることが一般的です。しかし、地震、津波、火山噴火といった大規模な自然災害による損害は、原則として基本の補償対象外となっており、いわゆる「免責事由」に該当します。
そのため、万が一工事中に大地震が発生し、建築途中の建物が倒壊したり、資材が損壊したりした場合、通常の工事保険のみでは損害を補填することができません。このようなカバーしきれないリスクに対しては、事前の適切な対策と保険の見直しが不可欠です。
具体的な対策方法の一つとして、地震拡張担保特約などのオプションを付帯することが挙げられます。この特約を追加することで、地震やそれに伴う津波による損害を補償の対象に含めることが可能になります。ただし、すべての保険会社や契約プランで付帯できるわけではなく、引受条件や保険料の負担が大きく変わるため、事前に複数の保険商品を比較検討することが重要です。三井住友海上火災保険や東京海上日動火災保険といった大手損害保険会社では、建設事業者向けに特化したさまざまな特約プランを提供しているため、専門の代理店に相談しながら最適なプランを構築することをおすすめします。
また、保険による金銭的な備えだけでなく、現場における物理的な防災対策も欠かせません。着工前の詳細な地盤調査に基づいた適切な基礎工事の実施や、強風・地震に耐えうる足場の補強、建設資材の飛散・流出を防ぐための確実な固定と保管場所の選定など、現場の安全管理を徹底することが被害を最小限に食い止める鍵となります。さらに、気象庁が発表する早期注意情報やハザードマップを日常的に確認し、災害発生時の緊急連絡網や避難手順を定めたBCP(事業継続計画)を策定しておくことで、予測不能な自然災害に対しても迅速かつ冷静に対応できる体制を整えることができます。
4. 建築途中の予期せぬトラブルを未然に防ぐために確認しておきたい保険の加入状況
建築工事の進行中には、台風や豪雨、突風といった自然災害による予期せぬトラブルがいつ発生してもおかしくありません。万が一の事態が発生した際、経済的な損失を最小限に抑え、迅速に工事を再開するためには、事前に保険の加入状況を正確に把握しておくことが極めて重要です。
まず、現在加入している工事保険が、どのような自然災害を補償の対象としているのかを約款や契約内容で詳細に確認してください。例えば、水災や風災が基本補償に含まれているのか、あるいは特約として追加する必要があるのかによって、いざという時の対応が大きく変わります。また、資材の流出や足場の倒壊、建築中の建物の損壊など、現場特有の損害に対して十分な補償限度額が設定されているかも見落とせないポイントです。
さらに、複数の下請け業者が現場に入っている場合、元請け業者の保険だけでなく、各業者が適切な賠償責任保険や工事保険に加入しているかの確認も必須となります。責任の所在が曖昧になりがちな複合的なトラブルを避けるためにも、関係する全ての業者がリスクに対する備えを共有し、補償の隙間が生じないように調整しておくことが求められます。
自然災害のリスクが高まる季節を迎える前に、建設業に精通した保険代理店に相談し、現在のプロジェクトに見合った最適な補償内容となっているかを見直すことをお勧めいたします。適切なリスクマネジメントを徹底することは、安全な工事の遂行と企業の信頼を守るための強固な基盤となります。事前に備えを万全にし、安心して工事を進められる環境を整えておきましょう。
5. 万が一の自然災害に備えて安心できる家づくりのための保険選びのポイント
理想の家づくりを進める中で、建築中の自然災害リスクへの備えは非常に重要な課題です。台風による強風で足場が倒壊したり、豪雨による水災で建築中の建物が浸水したりといった予測不可能な事態が発生した場合、適切な工事保険に加入していなければ、多額の損害を負担することになりかねません。万が一の自然災害に備え、安心して家づくりを進めるための保険選びのポイントについて詳しく解説いたします。
まず、建築中の建物を守る基本となるのが「建設工事保険」です。この保険は、火災や落雷、盗難などの一般的なトラブルに加え、台風や暴風雨などの風災による被害を広くカバーする特徴を持っています。しかし、すべての自然災害が無条件で補償されるわけではない点に注意が必要です。例えば、河川の氾濫による水災や、地震、津波、火山噴火による損害は、基本補償に含まれていないケースがほとんどです。
そのため、保険選びの第一のポイントは「立地条件に応じた特約の追加」です。ハザードマップを確認し、水災リスクが高い地域に建築する場合は、水災補償の特約を必ず付帯するようにしてください。また、地震大国である日本においては、建築中の地震リスクも無視できません。建築中の建物に対する地震補償は、通常の建設工事保険ではカバーされないため、別途「地震拡張担保特約」などに加入できるか、施工業者と綿密に打ち合わせを行うことが求められます。
第二のポイントは、「誰がどの保険に加入し、どこまで補償されるのかを契約前に明確にすること」です。通常、工事保険は施工業者が加入しますが、その補償内容や限度額は業者によって大きく異なります。もし補償額が十分でなかった場合、追加の建築費用が施主に請求されるトラブルに発展する可能性もあります。工事請負契約を結ぶ前に、施工業者が加入している保険の証券やパンフレットの提示を求め、自然災害時の免責金額や補償の上限額をしっかりと確認することが大切です。
第三に、引き渡し後のシームレスな補償の切り替えも意識しておく必要があります。建物が完成し、引き渡しを受けた瞬間から、工事保険の補償は終了し、施主自身が加入する火災保険へと切り替わります。引き渡し直後に自然災害が発生した場合に無保険の状態とならないよう、建築の最終段階に入った時点で火災保険の比較検討を始め、引き渡し日を保険の始期日として設定することが、安心できる家づくりの総仕上げとなります。
建築中の自然災害リスクはゼロにすることはできませんが、適切な工事保険を選び、施工業者とリスクに対する認識を共有することで、金銭的・精神的なダメージを最小限に抑えることが可能です。後悔のない家づくりのために、ぜひこれらのポイントを踏まえて保険の確認を行ってください。

投稿者プロフィール

- 九州労災の中の人。
一人親方様の支援を仕事としています。
最新の投稿
 一人親方豆知識2026年9月21日九州の一人親方に朗報!仕事の効率が爆上がりする役立つ情報
- 未分類2026年9月22日建築中の自然災害リスク!工事保険でどこまでカバーできるのか
- 一人親方豆知識2026年9月16日九州の一人親方を救う!税金や保険に関する超役立つ情報と豆知識
- 未分類2026年9月17日一人親方の税金対策はこれだけでOK!2026年確定申告の変更点と注意点
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。

新着情報
- 2026年08月07日
- 2026年07月13日
- 2026年07月08日

建設業者様向け損害保険のご案内
こんなお悩みありませんか?
・元請けさんの賠償責任保険を使わせてもらうのは決まずい...
・労災保険以外の災害補償がない...
・...そもそも他に何があるの?
一つでも当てはまったかたはコチラにご相談を↓
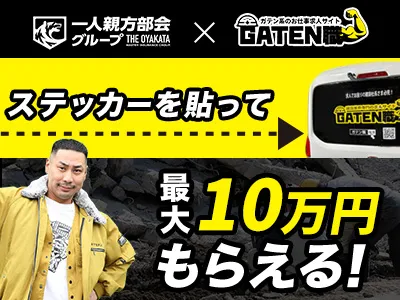
一人親方の仕事探しならGATEN職!ステッカー企画!(各都道府県10車限定)
【募集要項】
※謝礼金は最大10万(後ろだけなら5万、左右と後ろで10万円のどちらかです。)
※廃車まで貼ってくださる方
※法人名義もしくは事業主名義の車
※2015年よりも新しい年式のバン・ワゴン(軽自動車も可◎)
※各都道府県10社限定
※リアガラスがほぼ垂直な車種に限ります
元請け様/一人親方様のマッチングサービスを始めました。
お申し込みはコチラご希望のエリア、金額等をフォームから入力して申し込みしてください。当団体と契約のある全国の企業様からご連絡がいきます。
もちろん無料です。
YouTubeチャンネルのご紹介
また、「現場リポート」や「親方あるある」など面白いコンテンツもお届けしますので、チャンネル登録をお願いします!
追加できましたら【お名前】と【申し込み希望】と記入の上、送信ください。
会員証発行までの流れ
通常3営業日以内に労災特別加入の会員証を発行(お急ぎ対応可。ご相談ください。)
- Step1必要情報をお申し込みフォームに入力送信ボタンをクリック
- Step2クレジットカードの登録画面で利用するカード情報を入力。
※現金申込みの場合、下記へお振込みをお願いいたします。
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
- Step3通常3営業日以内に労災加入の会員証を発行
- Step1左上のアイコンをクリックしてダウンロ―ド
- Step2申し込み書に必要事項を記入し、下記の番後にFAXまたは所在地に郵送
- FAX048-812-8472
- 所在地≪本部≫〒860-0806 熊本県熊本市中央区花畑町1-14A&M HANABATA301号
≪岩槻事務センター≫ 〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
- Step3保険料支払い
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
団体概要
名称
九州労災一人親方部会
理事長
中村 和美
許可
厚生労働大臣熊本労働局承認
加入員資格
熊本県・宮崎県・大分県・福岡県・佐賀県・長崎県・鹿児島県にお住まいの建設工事に従事する一人親方とその家族従事者
所在地
《本部》
〒860-0806 熊本県熊本市中央区花畑町1-14
A&M HANABATA301号《岩槻事務センター》
〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
電話番号
(電話受付は平日9:00から18:00、土日祝や時間外もなるべく対応いたします)
FAX
048-812-8472
営業日
月曜日から金曜日(祝祭日除く)
営業時間
9:00~18:00
ホームページ
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。