

未分類

工事保険って本当に必要?加入率と実際の事故事例を紹介します
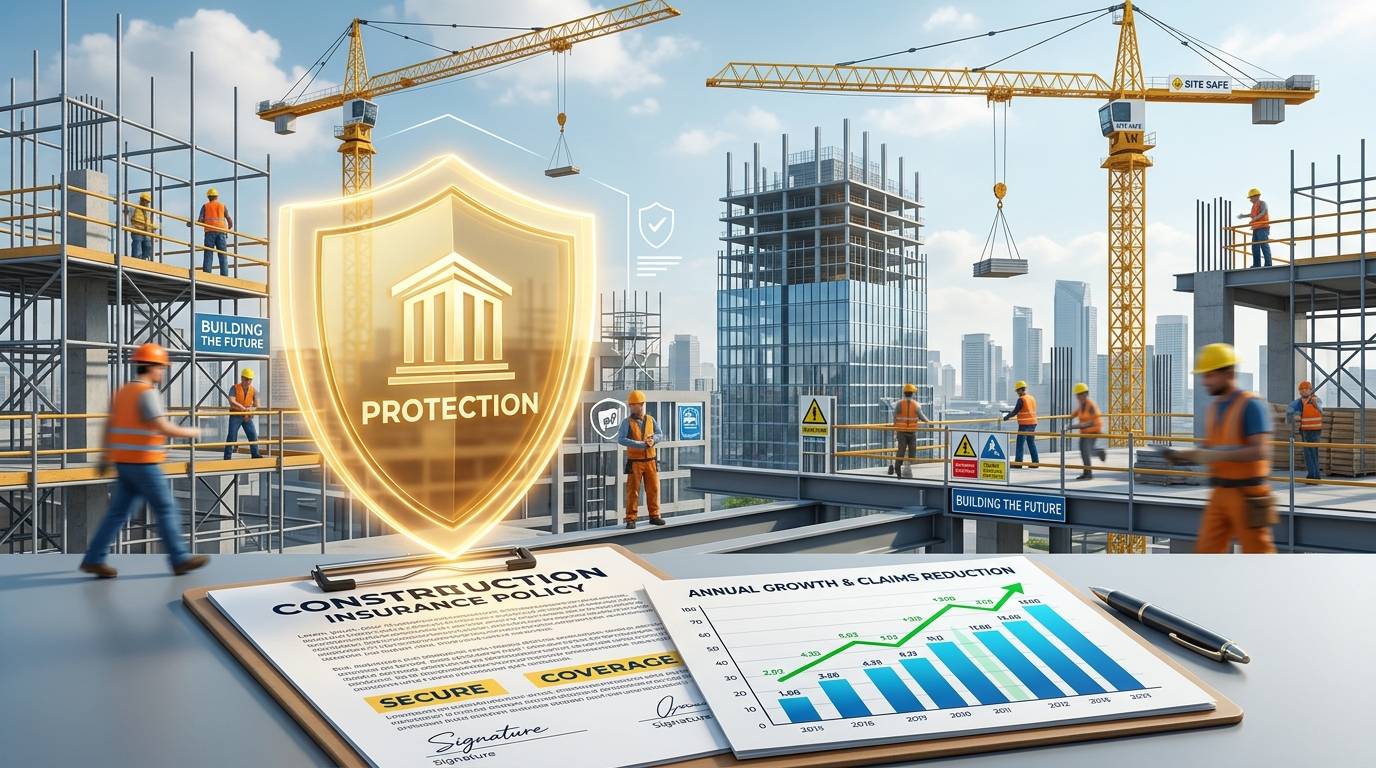
建設業界で日々現場の指揮を執る皆様にとって、安全管理は何よりも優先すべき重要な課題です。しかし、経費削減の観点から「工事保険は本当に必要なのか」「規模の小さな現場なら加入しなくても大丈夫なのではないか」と迷われている経営者の方も多いのではないでしょうか。
万が一、工事現場で事故が発生した場合、第三者への損害賠償や従業員の労災など、その負担額は企業の存続を揺るがすほど高額になるケースも決して珍しくありません。予期せぬトラブルから会社と従業員を守るためには、事前の備えが不可欠です。
本記事では、建設業界における工事保険の実際の加入率や、現場で本当に発生した高額な損害賠償の事故事例を交えながら、未加入がもたらす深刻な経営リスクについて詳しく解説いたします。さらに、現場の規模や業務内容に合わせた最適な補償プランの選び方、そして元請けや施主からの信頼を獲得するためのリスクマネジメントの重要性についてもご紹介いたします。
現場の安全と会社の未来を確かなものにするため、ぜひ最後までお読みいただき、貴社の保険選びやリスク対策の参考にしていただければ幸いです。
1. 建設業界における工事保険の実際の加入率はどのくらいなのでしょうか
建設業界において、日々の業務には常にさまざまなリスクが伴います。資材の落下による第三者への損害や、施工中の不慮の事故など、万が一のトラブルに備えるための工事保険は、事業を守るための重要な役割を担っています。では、実際に建設現場で働く事業者のうち、どのくらいの割合が工事保険に加入しているのでしょうか。
建設業界全体を見渡すと、工事保険の加入率は非常に高い水準を維持しています。特に、公共工事や大手ゼネコンが元請けとなる現場では、工事保険や賠償責任保険への加入が下請け企業に対する必須条件として定められていることがほとんどです。そのため、法人として事業を展開している建設業者の多くは、事業活動の継続と信用維持のために自発的、あるいは契約上の義務として保険に加入しています。
一方で、一人親方や少人数で活動する小規模事業者の間では、保険料の負担を懸念して未加入のまま現場に出ているケースも少なからず存在します。しかし、事故が発生した際の損害賠償額は、企業の規模に関わらず数千万円から数億円に上ることもあり、保険に加入していない場合は事業の存続はおろか、個人の生活にまで深刻な影響を及ぼす恐れがあります。
最近では、元請け企業が現場の安全管理やコンプライアンスを徹底する傾向が強まっており、現場へ入場する際の事前審査において、工事保険の加入証明書の提出を求められることが標準化しつつあります。つまり、工事保険への加入は単なるリスクヘッジにとどまらず、新しい仕事を獲得し、取引先からの信頼を得るための重要なビジネスツールとしての側面も持っているのです。現場の規模や業務内容に応じて適切な補償内容を選び、万全の体制で施工に臨むことが、現在の建設業界において強く求められています。
2. 工事現場で本当に起きた高額な損害賠償の事故事例をご紹介します
建設現場や工事現場では、細心の注意を払っていても予期せぬトラブルが発生するリスクが常に潜んでいます。実際に起きた事故事例を知ることで、万が一の事態がいかに甚大な被害をもたらすかを把握することが重要です。ここでは、過去に発生した高額な損害賠償に発展した代表的なケースをご紹介します。
まず一つ目は、ビル改修工事中の水濡れ事故です。作業員が誤って給水管を破損させてしまい、大量の水が下層階に漏れ出す事態となりました。その結果、下層階に入居していたテナントのパソコンや精密機器、重要な書類がすべて水浸しとなり、営業を休止せざるを得なくなりました。このケースでは、機器の修理・買い替え費用だけでなく、休業期間中の利益損失に対する多額の営業補償も発生し、賠償額は数千万円規模に膨れ上がりました。
二つ目は、強風による仮設足場の倒壊事故です。住宅街での外壁塗装工事中、突風によって足場が崩れ、隣接する住宅の屋根や外壁、さらには駐車されていた高級車を直撃しました。幸いにも人的被害は免れましたが、近隣住民の財産を大きく破損させたことにより、建物の修繕費用や車両の修理費用として莫大な賠償責任を負うことになりました。
三つ目は、掘削作業中の地下埋設物破損事故です。道路の掘削工事中に誤って主要な光ファイバーケーブルを切断してしまい、周辺地域一帯の通信インフラがストップする事態を引き起こしました。多数の企業の業務に深刻な支障をきたし、通信復旧までの多額の緊急対応費用や、影響を受けた企業からの損害賠償請求が重なり、賠償金額は億単位に達したケースも存在します。
これらの事例からわかるように、工事現場での事故は自社の被害にとどまらず、第三者の身体や財産、ビジネスにまで深刻な影響を及ぼす可能性があります。高額な賠償責任が発生した場合、企業の経営そのものを揺るがす事態になりかねません。だからこそ、想定外のリスクに備えるための工事保険への加入は、事業を安全に継続していくための不可欠な防衛策と言えます。
3. 工事保険に未加入だった場合に直面する深刻な経営リスクとは
工事現場では、どれほど安全対策を徹底していても、予期せぬ事故やトラブルが完全にゼロになることはありません。もし工事保険に未加入の状態で事故が発生した場合、建設業者や工務店が直面する経営リスクは計り知れません。
まず最も深刻なのが、莫大な損害賠償による資金繰りの悪化です。例えば、建設中の足場が強風で倒壊し、隣接する家屋や駐車中の車両を破損させてしまった場合や、作業中に通行人に怪我を負わせてしまった場合、その賠償額は数千万円から数億円に上ることも珍しくありません。工事保険に加入していなければ、これらの賠償金をすべて自社の資金から支払うことになり、最悪の場合は手元の運転資金が底をつき、倒産へと追い込まれる危険性があります。
次に、元請け企業や施主からの著しい信用失墜が挙げられます。現代の建設業界では、コンプライアンスやリスク管理の徹底が強く求められています。万が一事故を起こした際に、十分な補償能力がないことが発覚すれば、現在進行中の工事がストップするだけでなく、今後の取引が一切停止される可能性が極めて高くなります。新規の入札や契約においても、工事保険の加入証明書の提出を必須とする企業が増加しており、未加入であること自体が事業機会の喪失に直結します。
さらに、共に働く従業員や下請け作業員に対する責任も忘れてはなりません。労働災害が発生した際、国の労災保険だけではカバーしきれない慰謝料や損害賠償を企業に対して請求されるケースが増加しています。従業員とその家族の生活を守るための十分な補償が用意できなければ、企業としての社会的責任を問われ、貴重な人材の流出にもつながります。
このように、工事保険への未加入は、単なる経費削減の枠を超え、企業の存続そのものを揺るがす致命的な経営リスクとなります。事業を安定して継続し、関わるすべての人を守るためにも、万全な備えを構築することが不可欠です。
4. 現場の規模や業務内容に合わせた最適な補償プランの選び方
工事保険と一口に言っても、補償される内容や保険料は多種多様です。すべての建設事業者に共通する完璧な保険というものは存在せず、自社の現場の規模や業務内容に合わせた最適な補償プランを選ぶことが、万が一の際の確実なリスクヘッジにつながります。
まず、現場の規模による選び方ですが、請負金額や工期の長さが重要な指標となります。大規模な建設現場であれば、資材の盗難や火災、第三者への損害賠償など、発生しうる損害額も非常に大きくなります。そのため、十分な支払限度額を設定した建設工事保険や請負業者賠償責任保険を組み合わせる必要があります。一方で、小規模なリフォーム工事や短期間の作業が中心の場合は、保険料の負担を抑えつつ、作業中の物損事故やケガに特化したコンパクトなプランを選ぶことが賢明です。
次に、業務内容によるリスクの違いに注目します。例えば、足場仮設工事や解体工事を行う業者の場合、第三者の身体や財物に対する賠償事故のリスクが高まるため、手厚い賠償責任補償が不可欠です。また、内装工事や設備工事を主とする場合は、引き渡し後に水漏れが発生し、施主の家財を汚損してしまうといった完成後のリスク(生産物賠償責任)をカバーする特約を付加することが求められます。
最適なプランを構築するためには、自社の抱えるリスクを正確に洗い出すことが第一歩です。しかし、保険の約款や特約の仕組みは複雑であり、自社だけで判断するのは難しい場合も少なくありません。そのような時は、建設業のリスクマネジメントに精通した保険代理店に相談することをおすすめいたします。東京海上日動火災保険や三井住友海上火災保険など、複数の大手保険会社の商品を比較検討できるプロフェッショナルのアドバイスを受けることで、無駄な保険料を削減しつつ、本当に必要な補償を確保することが可能になります。自社の業務実態にしっかりと寄り添ったプランニングを行い、安心して現場作業に集中できる環境を整えていきましょう。
5. 元請けや施主から信頼されるためのリスクマネジメントの重要性
建設現場におけるリスクマネジメントは、自社の従業員や利益を守るためだけのものではありません。工事を発注する元請け企業や施主にとって、安心して工事を任せられる業者であるかどうかを判断する重要な基準となります。
万が一、工事中に第三者を巻き込む事故や、高額な資材を破損させる事故が発生した場合、十分な補償能力を持たない業者に工事を依頼していると、元請け企業や施主にも多大な迷惑と経済的な損害が及ぶ可能性があります。そのため、適切な工事保険に加入し、万全の備えをしている企業は、それだけで「責任感があり、信頼できるパートナー」として高く評価されます。
実際に、新規の取引を開始する際や、大規模な工事の契約を結ぶにあたり、工事保険の加入証明書の提出を必須条件とする元請け企業は増加傾向にあります。これは、発注者側も自社のリスクを最小限に抑えるために、コンプライアンスや危機管理能力の高い施工業者を厳選している証拠です。
また、リスクマネジメントの徹底は、現場の安全意識の向上にも直結します。事故を未然に防ぐための安全対策と、起きてしまった後の補償という両輪を機能させることで、企業としての社会的信用はさらに強固なものになります。
確かな技術力に加えて、目に見えないリスクに対する適切な備えを提示することは、他社との明確な差別化に繋がります。元請け企業や施主からの信頼を確固たるものにし、継続的な受注と安定した事業の成長を実現するためにも、工事保険を活用したリスクマネジメントに真剣に取り組むことが求められています。

投稿者プロフィール

- 九州労災の中の人。
一人親方様の支援を仕事としています。
最新の投稿
 一人親方豆知識2026年11月20日九州エリアの一人親方を徹底サポート!現場がラクになる役立つ情報
- 一人親方豆知識2026年11月16日九州の一人親方に朗報!2026年の最新制度など役立つ情報と豆知識
- 未分類2026年11月17日工事保険って本当に必要?加入率と実際の事故事例を紹介します
- 一人親方豆知識2026年11月18日九州で一人親方として独立する前に知るべき役立つ情報と成功の豆知識
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。

新着情報
- 2026年08月07日
- 2026年07月13日
- 2026年07月08日

建設業者様向け損害保険のご案内
こんなお悩みありませんか?
・元請けさんの賠償責任保険を使わせてもらうのは決まずい...
・労災保険以外の災害補償がない...
・...そもそも他に何があるの?
一つでも当てはまったかたはコチラにご相談を↓
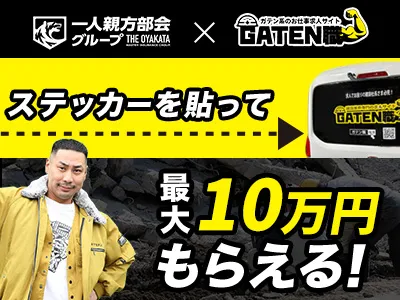
一人親方の仕事探しならGATEN職!ステッカー企画!(各都道府県10車限定)
【募集要項】
※謝礼金は最大10万(後ろだけなら5万、左右と後ろで10万円のどちらかです。)
※廃車まで貼ってくださる方
※法人名義もしくは事業主名義の車
※2015年よりも新しい年式のバン・ワゴン(軽自動車も可◎)
※各都道府県10社限定
※リアガラスがほぼ垂直な車種に限ります
元請け様/一人親方様のマッチングサービスを始めました。
お申し込みはコチラご希望のエリア、金額等をフォームから入力して申し込みしてください。当団体と契約のある全国の企業様からご連絡がいきます。
もちろん無料です。
YouTubeチャンネルのご紹介
また、「現場リポート」や「親方あるある」など面白いコンテンツもお届けしますので、チャンネル登録をお願いします!
追加できましたら【お名前】と【申し込み希望】と記入の上、送信ください。
会員証発行までの流れ
通常3営業日以内に労災特別加入の会員証を発行(お急ぎ対応可。ご相談ください。)
- Step1必要情報をお申し込みフォームに入力送信ボタンをクリック
- Step2クレジットカードの登録画面で利用するカード情報を入力。
※現金申込みの場合、下記へお振込みをお願いいたします。
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
- Step3通常3営業日以内に労災加入の会員証を発行
- Step1左上のアイコンをクリックしてダウンロ―ド
- Step2申し込み書に必要事項を記入し、下記の番後にFAXまたは所在地に郵送
- FAX048-812-8472
- 所在地≪本部≫〒860-0806 熊本県熊本市中央区花畑町1-14A&M HANABATA301号
≪岩槻事務センター≫ 〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
- Step3保険料支払い
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
団体概要
名称
九州労災一人親方部会
理事長
中村 和美
許可
厚生労働大臣熊本労働局承認
加入員資格
熊本県・宮崎県・大分県・福岡県・佐賀県・長崎県・鹿児島県にお住まいの建設工事に従事する一人親方とその家族従事者
所在地
《本部》
〒860-0806 熊本県熊本市中央区花畑町1-14
A&M HANABATA301号《岩槻事務センター》
〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
電話番号
(電話受付は平日9:00から18:00、土日祝や時間外もなるべく対応いたします)
FAX
048-812-8472
営業日
月曜日から金曜日(祝祭日除く)
営業時間
9:00~18:00
ホームページ
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。