

未分類

工事保険と労災保険の違いとは?現場監督がわかりやすく解説
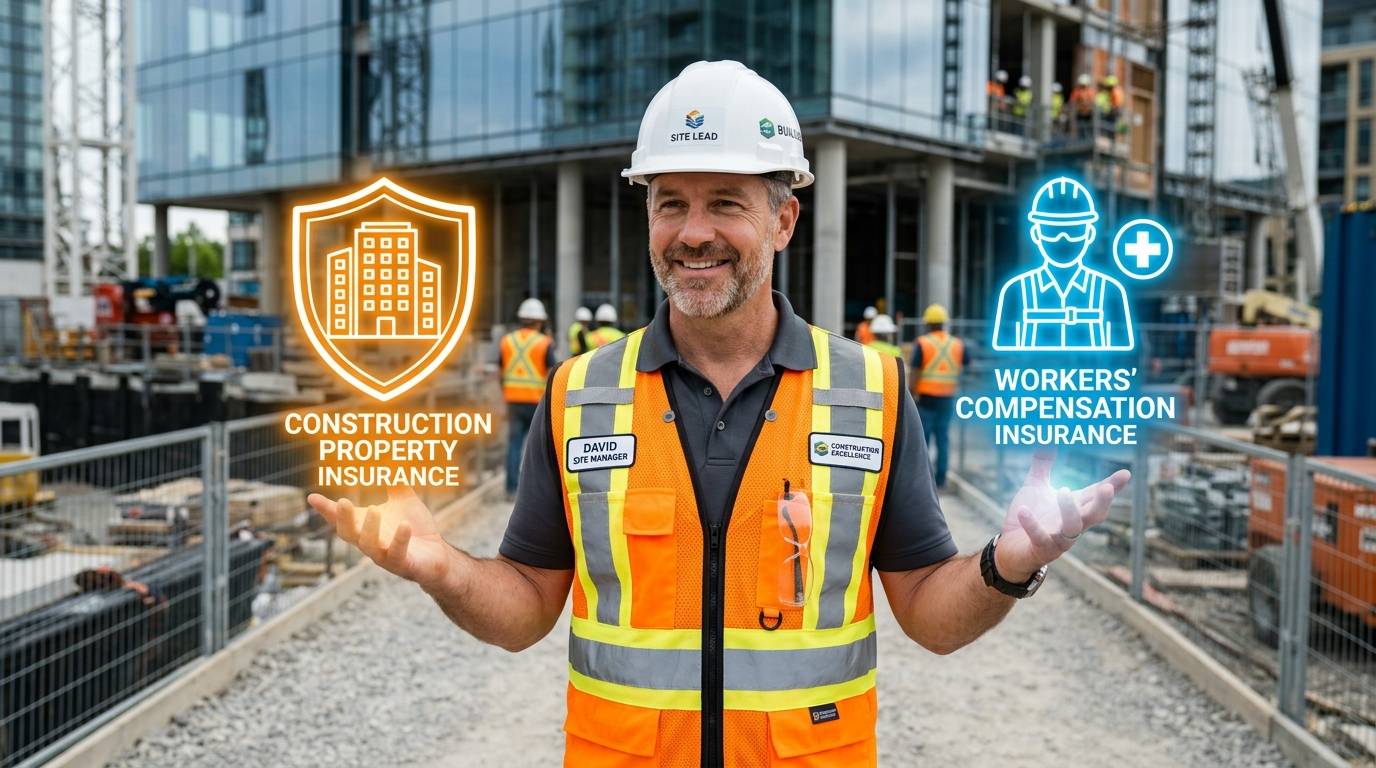
建設現場において、日々の安全管理は最優先事項ですが、どれほど注意を払っていても予期せぬ事故やトラブルのリスクを完全にゼロにすることは困難です。そのような万が一の事態に備えるために欠かせないのが保険の存在です。しかし、建設業に関わる方々から「工事保険と労災保険の違いがよくわからない」「どちらの保険でどのような補償が受けられるのか迷ってしまう」といった声を耳にすることが少なくありません。従業員のケガを守るためのものなのか、それとも第三者への損害や資材の破損をカバーするためのものなのか、それぞれの役割を正しく把握することは、企業と働く人々を守るために非常に重要です。
本記事では、日々現場の最前線で指揮を執る現場監督の視点から、工事保険と労災保険の基本的な違いをわかりやすく解説いたします。また、それぞれの保険が持つ役割や具体的な補償内容、さらには自社に最適な保険選びのポイントまで、建設業に携わる皆様が知っておくべき必須の知識を網羅しました。現場の安全と安心を確かなものにするためのガイドとして、ぜひ最後までご一読ください。
1. 現場監督が教える工事保険と労災保険の基本的な違いとは
建設現場において、安全管理は最も重要な課題の一つですが、万が一の事故に備えるための保険制度を正しく理解しておくことも欠かせません。その中でよく混同されがちなのが、「工事保険」と「労災保険」です。この二つの保険は、補償の対象や目的が根本的に異なります。
まず、労災保険(労働者災害補償保険)は、国が運営する公的な保険制度です。建設現場で働く労働者が業務中や通勤途中にケガをしたり、病気になったりした場合に、その治療費や休業中の賃金などを補償することを目的としています。元請業者が現場ごとに加入することが義務付けられており、現場で働くすべての作業員が保護の対象となります。
一方、工事保険は、民間の損害保険会社が提供する任意の保険です。例えば、東京海上日動火災保険や三井住友海上火災保険などが様々な建設業向けのプランを用意しています。工事保険の主な目的は、工事中の不測の事故による「第三者への損害」や「目的物(建設中の建物や資材)の損害」を補償することです。建設現場の足場が崩れて通行人にケガをさせてしまった場合や、近隣の車両を傷つけてしまった場合の損害賠償責任、さらには台風によって建設中の建物が損壊してしまった際の修復費用などをカバーします。
簡単に言えば、労災保険は「現場で働く人のため」の保険であり、工事保険は「第三者への賠償や工事そのものを守るため」の保険です。どちらも建設工事を円滑かつ安全に進めるためには不可欠な存在であり、それぞれの役割を正確に把握して適切な備えをしておくことが、現場を預かる責任者には強く求められます。
2. 万が一の事故に備えるための労災保険の役割と補償内容について
建設現場では、高所作業や重機の操作など、常にさまざまな危険と隣り合わせの環境で業務が進行しています。安全管理を徹底していても、予期せぬ事故が起きてしまうリスクを完全にゼロにすることは非常に困難です。そこで重要になるのが、労働者を守るための公的な制度である労災保険(労働者災害補償保険)です。
労災保険の最大の役割は、業務中や通勤途中に発生した労働者の負傷、疾病、障害、あるいは死亡に対して、迅速かつ公正な保護を与えることです。建設業においては、元請業者が現場で働くすべての作業員を一括して労災保険に加入する「一括有期事業」という仕組みが取られており、下請け企業の作業員であっても手厚い保護を受けられるようになっています。
具体的な補償内容としては、まず怪我や病気の治療費が全額支給される「療養(補償)給付」があります。自己負担なしで治療に専念できるため、事故直後の経済的な不安を大きく軽減できます。また、治療のために働くことができず、賃金を受け取れない期間の生活を支える「休業(補償)給付」も非常に重要な制度です。給付基礎日額の一定割合が支給されるため、安心して療養を続けることが可能です。
さらに、万が一後遺障害が残ってしまった場合には「障害(補償)給付」が、最悪の事態として労働者が亡くなってしまった場合には、残されたご家族の生活を保障するための「遺族(補償)給付」や「葬祭料」が支給されます。このように、労災保険は労働者本人とその家族の生活を根底から支える、極めて幅広い補償内容を備えています。
工事そのものの損害や第三者への賠償をカバーする工事保険とは異なり、労災保険は「働く人」の命と健康、そして生活を守ることに特化しています。現場監督をはじめとする管理者は、いざという時に従業員や作業員が適切な補償をスムーズに受けられるよう、労災保険の役割と補償内容を正確に把握し、日頃から正しい知識を持っておくことが不可欠です。
3. 建設現場のトラブルをカバーする工事保険の重要性とは
建設現場では、どれほど安全管理を徹底していても、予期せぬトラブルが発生するリスクが常に潜んでいます。たとえば、突風による足場の崩壊で近隣の家屋や駐車中の車両を傷つけてしまったり、夜間に高価な建設資材や工具が盗難に遭ったりするケースは決して珍しくありません。また、作業中の過失によって第三者にケガをさせてしまうといった深刻な事故も起こり得ます。
こうした不測の事態に直面した際、労災保険だけでは対応しきれないという事実をご存知でしょうか。労災保険はあくまで働く作業員のケガや病気を補償するための制度であり、第三者への損害賠償や、建設中の建物・資材への損害は対象外となります。ここで非常に重要な役割を果たすのが、工事保険です。
工事保険に加入していることで、近隣住民への賠償責任や、資材の盗難、火災や台風といった自然災害による被害など、現場で起こりうる多様なリスクを広範囲にわたってカバーすることが可能になります。万が一の大きな事故が起きた場合、多額の賠償金や復旧費用が企業の経営を大きく揺るがす事態に発展しかねません。しかし、適切な工事保険を備えていれば、そうした経済的なダメージを最小限に抑え、迅速に工事を再開することができます。
元請け企業はもちろんのこと、下請けとして現場に入る業者にとっても、自社の責任範囲を明確にし、万全の補償体制を整えておくことは信用問題に直結します。施主様からの信頼を獲得し、すべての関係者が安心して工事に集中できる環境を整えるためにも、建設現場において工事保険の導入は必要不可欠なリスクマネジメントと言えます。それぞれの現場の規模や工事内容に合わせた最適なプランを選ぶことが、安全で円滑な現場運営の第一歩となります。
4. どちらに加入するべきか迷った際の建設業における保険選びのポイント
建設業において、工事保険と労災保険のどちらに加入するべきか迷うことがあるかもしれません。しかし、結論から申し上げますと、これら二つの保険はカバーするリスクが全く異なるため、どちらか一方を選ぶのではなく、両方に加入することが事業を守るための最善の選択となります。
労災保険は、現場で働く従業員や下請け作業員の業務中のケガや病気、あるいは死亡といった「人」に対する補償を目的としています。建設現場は常に危険と隣り合わせであり、万が一の事故が発生した際、労働者を守るための国の制度として加入が義務付けられている部分も多く、さらに上乗せの民間労災保険に加入することで、従業員とそのご家族の安心を確保することができます。
一方、工事保険は「物」や「第三者」に対する賠償リスクをカバーするものです。例えば、工事中に誤って隣の建物を破損してしまった場合や、資材が落下して通行人にケガをさせてしまった場合、その賠償額は莫大なものになる可能性があります。また、建設中の建物自体が火災や台風で損害を受けた際にも、工事保険が事業者の財務的なダメージを軽減してくれます。東京海上日動火災保険や三井住友海上火災保険といった大手保険会社でも、建設業に特化した総合的な工事保険が提供されており、現場の実態に合わせたカスタマイズが可能です。
保険選びのポイントは、自社の請け負う工事の規模や種類、そして関わる人員の数などを正確に把握し、どこに最も大きなリスクが潜んでいるかを分析することです。従業員を守るための労災保険と、企業を予測不能な賠償責任や物的損害から守るための工事保険。この両輪をしっかりと備えることで、初めて安心して現場作業に集中できる環境が整います。専門の保険代理店などに相談し、自社の状況に最適な補償プランを構築することをおすすめいたします。
5. 現場で役立つ保険の基礎知識とよくある質問への丁寧な回答
建設現場や解体工事の現場において、事故やトラブルはどれほど安全対策を徹底していても完全に防ぐことは困難です。万が一の事態に備えるためにも、現場監督や事業主が工事保険と労災保険の違いを正確に把握しておくことは非常に重要です。ここでは、現場で実際に役立つ保険の基礎知識と、多くの現場担当者から寄せられるよくある質問について丁寧に回答いたします。
まず、労災保険(労働者災害補償保険)は、現場で働く「人」を守るための国の保険制度です。作業中の墜落事故や熱中症など、業務に起因するケガや病気に対して、治療費や休業補償が支払われます。建設業の場合、元請け業者が加入する労災保険が、現場で働く全ての下請け作業員にも適用されるのが大きな特徴です。
一方で工事保険は、民間の保険会社(東京海上日動火災保険や三井住友海上火災保険など)が提供する任意の保険であり、「物」の損害や第三者への「賠償責任」をカバーします。たとえば、重機で誤って隣家の塀を壊してしまった場合や、資材が盗難に遭った場合などは、労災保険では補償されないため、工事保険(建設工事保険や賠償責任保険など)を活用することになります。
現場からよく寄せられる質問をいくつかご紹介します。
質問:一人親方として現場に入場する場合、元請けの労災保険は適用されますか?
回答:原則として、一人親方や事業主は労働基準法上の「労働者」に該当しないため、元請けの労災保険は適用されません。万が一の事故に備えるためには、国の制度である「労災保険の特別加入制度」を自ら利用して加入しておく必要があります。現場によっては、特別加入していないと入場できないケースも増えています。
質問:工事中に通行人にケガをさせてしまった場合、労災保険で対応できますか?
回答:通行人は労働者ではないため、労災保険は一切適用されません。このような第三者に対する損害賠償責任が発生した場合は、工事保険の中の「請負業者賠償責任保険」などで対応することになります。人身事故は高額な賠償請求に発展する恐れがあるため、事前に十分な補償額を設定しておくことが求められます。
質問:施工の欠陥が原因で、引き渡し後に水漏れが発生した場合はどうなりますか?
回答:工事中の事故ではないため、一般的な建設工事保険では対象外となります。工事完了後の引き渡し後に発生した損害については、「生産物賠償責任保険(PL保険)」が対応する領域となります。工事の内容に合わせて、必要なオプションや特約が付帯されているか、保険証券をしっかりと確認しておくことが大切です。
現場の安全と経営を守るためには、「誰の、何に対する補償か」を明確にし、労災保険と工事保険を適切に組み合わせて活用することが不可欠です。保険の内容に不安がある場合は、早めに保険のプロフェッショナルである代理店に相談し、自社の業務に最適なプランを見直すことをお勧めいたします。

投稿者プロフィール

- 九州労災の中の人。
一人親方様の支援を仕事としています。
最新の投稿
 一人親方豆知識2026年9月16日九州の一人親方を救う!税金や保険に関する超役立つ情報と豆知識
- 未分類2026年9月17日一人親方の税金対策はこれだけでOK!2026年確定申告の変更点と注意点
- 一人親方豆知識2026年9月14日九州エリア限定!一人親方のリアルな悩みを解決する役立つ情報
- 未分類2026年9月15日工事保険と労災保険の違いとは?現場監督がわかりやすく解説
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。

新着情報
- 2026年08月07日
- 2026年07月13日
- 2026年07月08日

建設業者様向け損害保険のご案内
こんなお悩みありませんか?
・元請けさんの賠償責任保険を使わせてもらうのは決まずい...
・労災保険以外の災害補償がない...
・...そもそも他に何があるの?
一つでも当てはまったかたはコチラにご相談を↓
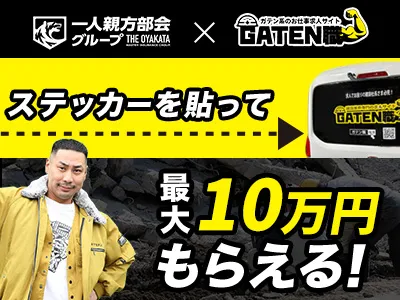
一人親方の仕事探しならGATEN職!ステッカー企画!(各都道府県10車限定)
【募集要項】
※謝礼金は最大10万(後ろだけなら5万、左右と後ろで10万円のどちらかです。)
※廃車まで貼ってくださる方
※法人名義もしくは事業主名義の車
※2015年よりも新しい年式のバン・ワゴン(軽自動車も可◎)
※各都道府県10社限定
※リアガラスがほぼ垂直な車種に限ります
元請け様/一人親方様のマッチングサービスを始めました。
お申し込みはコチラご希望のエリア、金額等をフォームから入力して申し込みしてください。当団体と契約のある全国の企業様からご連絡がいきます。
もちろん無料です。
YouTubeチャンネルのご紹介
また、「現場リポート」や「親方あるある」など面白いコンテンツもお届けしますので、チャンネル登録をお願いします!
追加できましたら【お名前】と【申し込み希望】と記入の上、送信ください。
会員証発行までの流れ
通常3営業日以内に労災特別加入の会員証を発行(お急ぎ対応可。ご相談ください。)
- Step1必要情報をお申し込みフォームに入力送信ボタンをクリック
- Step2クレジットカードの登録画面で利用するカード情報を入力。
※現金申込みの場合、下記へお振込みをお願いいたします。
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
- Step3通常3営業日以内に労災加入の会員証を発行
- Step1左上のアイコンをクリックしてダウンロ―ド
- Step2申し込み書に必要事項を記入し、下記の番後にFAXまたは所在地に郵送
- FAX048-812-8472
- 所在地≪本部≫〒860-0806 熊本県熊本市中央区花畑町1-14A&M HANABATA301号
≪岩槻事務センター≫ 〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
- Step3保険料支払い
- 振り込み先埼玉りそな銀行 岩槻支店
普通口座:4993691
口座名義:九州労災一人親方部会
団体概要
名称
九州労災一人親方部会
理事長
中村 和美
許可
厚生労働大臣熊本労働局承認
加入員資格
熊本県・宮崎県・大分県・福岡県・佐賀県・長崎県・鹿児島県にお住まいの建設工事に従事する一人親方とその家族従事者
所在地
《本部》
〒860-0806 熊本県熊本市中央区花畑町1-14
A&M HANABATA301号《岩槻事務センター》
〒339-0057 埼玉県さいたま市岩槻区本町6-1-32
電話番号
(電話受付は平日9:00から18:00、土日祝や時間外もなるべく対応いたします)
FAX
048-812-8472
営業日
月曜日から金曜日(祝祭日除く)
営業時間
9:00~18:00
ホームページ
お電話での問い合わせ申し込みご希望のお客様
【お電話の前にご確認ください】
非通知設定(相手に通知不可)の場合、品質向上のためお電話を受けることができない場合があります。